Få ro i økonomien og opnå dine drømme
Jeg arbejder som økonomisk mentor, og mit mål er at gøre økonomi, budget og alt indimellem forståeligt for alle – også for dig.
Mød mig her

Jeg kan hjælpe dig med…
- Få indblik i din økonomi og lægge et budget der er til at overholde
- Blive klogere på investeringer, aktiesparekonto, pension, omlægning af lån, rentes rente og meget mere.
- Få ro i maven over din økonomi, så du kan sove trygt om natten
- Opnå dine drømme om huskøb, jordomrejse eller hvad du måtte drømme om
Book mig til foredrag
Jeg brænder for at formidle viden og inspiration på en jordnær og engagerende måde. Løbende tilbyder jeg webinarer om forskellige emner, som du kan tilmelde dig her på siden.
Er I en mindre gruppe – fx en venindegruppe, mødregruppe eller et fællesskab – kan I booke mig til et minikursus skræddersyet til jeres ønsker.
Få den økonomiske hjælp der passer dig
Alle de kunder der kommer til mig har forskellige økonomiske forudsætninger og udfordringer, men jeg går meget op i at se på den enkelte person og så skræddersy min hjælp ud fra det.
Jeg tilbyder alt fra budgetmøde og opsætning af konti til mentorforløb og personlig sparring. Desuden vil du også kunne finde nogle af mine webinarer og have mulighed for at booke mig til at foredrag, webinar og undervisning.
Har du noget særligt i tankerne? Så tøv endelig ikke med at række ud til mig – jeg kan som udgangspunkt hjælpe dig med det meste!


Når du vælger at bruge mig og min økonomiske viden, så er jeg med dig hele vejen.
- Budgetmøde og opsætning af konti
- 1:1 sparring
- Mentorforløb
- Webinar
- Undervisning hos virksomheder eller skoler
- Minikursus med egne ønsker
- Undervisning hos unge
- Foredrag

Fra 00 i matematik til at blive filialdirektør i Nordea på 7 år
Mit navn er Pernille, men det kan være, at du bedre kender mig som hende, der står bag Instagramprofilen @moneymum.dk Jeg arbejder som økonomisk mentor, og mit mål er at gøre økonomi, budget og alt indimellem forståeligt for alle – også for dig.
Anbefalinger fra mine tidligere kunder
“ Det er tydeligt, at Pernille ved, hvad hun taler om og er opdateret på nye regler og rentesatser. Vi vil til en hver tid anbefale Pernille som økonomisk mentor.”
“Det var en fed oplevelse som gjorde jeg blev gældfri… en gæld jeg igennem mange år havde skrabet sammen… en gæld jeg syntes havde være uoverskuelig i mange år.”
– Line Holm, Social- og sundhedsassistent
Jeg har brug for jeres hjælp!
Jeg vil nemlig rigtig gerne høre om jeres oplevelser med bankrådgivere. Og her mener jeg ALT fra de virkelig gode oplevelser til de dårlige og dem, der er så tåkrummende, at man næsten ikke tror, det er rigtigt!
Har du nogensinde siddet over for en bankrådgiver og tænkt: Sagde du seriøst lige det?!
Måske har du fået et råd, der var helt hen i vejret? Følt dig talt ned til? Eller siddet til et møde, hvor rådgiveren talte så meget banksprog, at det lige så godt kunne have været russisk?
Omvendt kan det også være, at du har mødt en rådgiver, der virkelig lyttede, tog dig alvorligt og hjalp dig med at finde en løsning, du slet ikke selv havde tænkt på.
Jeg spørger, fordi jeg går med nogle idéer, som jeg gerne vil bruge jeres virkelige oplevelser som inspiration til.
Så nu håber jeg, at I vil fylde kommentarfeltet med alle jeres bankhistorier! 🙌
Hvad har du oplevet? Hvad blev der sagt? Og hvordan reagerede du?
Jo mere konkret, jo bedre. Jeg glæder mig virkelig til at læse med!
PS. Lad os undlade at nævne navne på både banker og rådgivere. Det er historierne og oplevelserne, jeg er interesseret i, ikke hvem der står bag.
...
Vil du hjælpe mig med at vælge farven på min kommende bog? 🙏🥹📚
Inden jeg blev syg, var jeg i gang med at skrive en bog. Den bog, jeg selv har manglet om alt det psykologiske ved penge. Og heldigvis var mit forlag helt med på idéen.
Men så blev jeg syg, og skriveprocessen gik i stå.
Nu er jeg faktisk ved at være i mål 🥹 Min bog, “Hvorfor køber vi l̶o̶r̶t̶ ting, vi ikke har brug for?”, udkommer den 11. januar.
Og måske har du selv stået i en af de situationer, jeg skriver om i bogen: Har du lagt et flot budget, som faldt fra hinanden efter 14 dage? Har du lovet dig selv at spare op, men alligevel ladet dig friste af impulskøb? Så er du ikke alene - og du mangler ikke rygrad, det er bare din hjerne, der spiller dig et puds.
I bogen tager jeg dig med ind i krydsfeltet mellem penge og psykologi. Med udgangspunkt i mine egne erfaringer viser jeg, at økonomi ikke handler så meget om tal og tabeller, men rigtig meget om adfærd, følelser og psykologi.
For hvorfor virker budgetter sjældent i hverdagen? Fordi de overser beslutningstræthed, mental load og de konstante fristelser omkring os.
Bogens ti kapitler forklarer blandt andet, hvorfor vi handler ulogisk, og hvordan vi tæmmer vores impulsive hjerne. Hvordan kontaktløs betaling snyder os, hvordan opvækst og vaner ubevidst styrer vores pengebeslutninger, og hvordan man som par undgår, at økonomi bliver en evig kilde til diskussioner.
Hvert kapitel byder på letforståelig teori og konkrete mikro-handleplaner, som du kan bruge med det samme.
Og nu har jeg brug for din hjælp 🎨
Swipe for at se forsiderne, og skriv din yndlingsfarve i kommentarfeltet 👇
Billederne af bogen er AI-genererede, men selve forsidedesignet er ægte 😊
...
annonce @koro_denmark Jeg tror aldrig, jeg har oplevet, at mine børn har været så begejstrede for at pakke en kasse ud. Og det var altså nødder og snacks 😅
Jeg har selv taget kontakt til Koro, fordi jeg længe har været glad for deres produkter.
Efter jeg fik konstateret Morbus Crohn, er jeg blevet langt mere opmærksom på, hvad jeg spiser, og hvad jeg fylder køkkenskabene med. Derfor betyder det også noget for mig at finde produkter, der passer ind i den måde, jeg gerne vil spise på - og som resten af familien samtidig er vilde med.
Så det her samarbejde er et, jeg virkelig har glædet mig til ❤️
Og jeg har selvfølgelig også fået en lille rabat med til jer: Brug koden MONEYMUM5, så sparer du 5 % på din bestilling hos @koro_denmark 😋
...
57.000 kr. på bare 9 måneder 🤯💰
Simone troede, det ville tage familien omkring 2 år at spare op til deres drøm om 3 uger i Thailand.
Det tog under halvdelen af tiden. Ikke fordi der pludselig landede ét kæmpe beløb på kontoen.
Men fordi de begyndte at samle de små beløb op, som ellers nemt var forsvundet ind i hverdagen: pant, salg af børnetøj og ting, penge tilbage i skat, penge fra “danmark” og 1.500 kr. fast hver måned.
Og nu er flybilletterne købt 🥹🏝️
Det er PRÆCIS dét, jeg elsker ved mikroopsparing.
For det handler ikke om, at du skal stoppe med at leve for at kunne spare op. Det handler om at få øje på de penge, der allerede findes i din økonomi, og begynde at sende dem i retning af noget, du faktisk drømmer om 💭
Og på torsdag starter mit 10-ugers Mikroopsparingsforløb 🔥
Her hjælper jeg dig med at finde DIN drøm, sætte beløb og deadline på den og begynde at finde pengene i din egen hverdag.
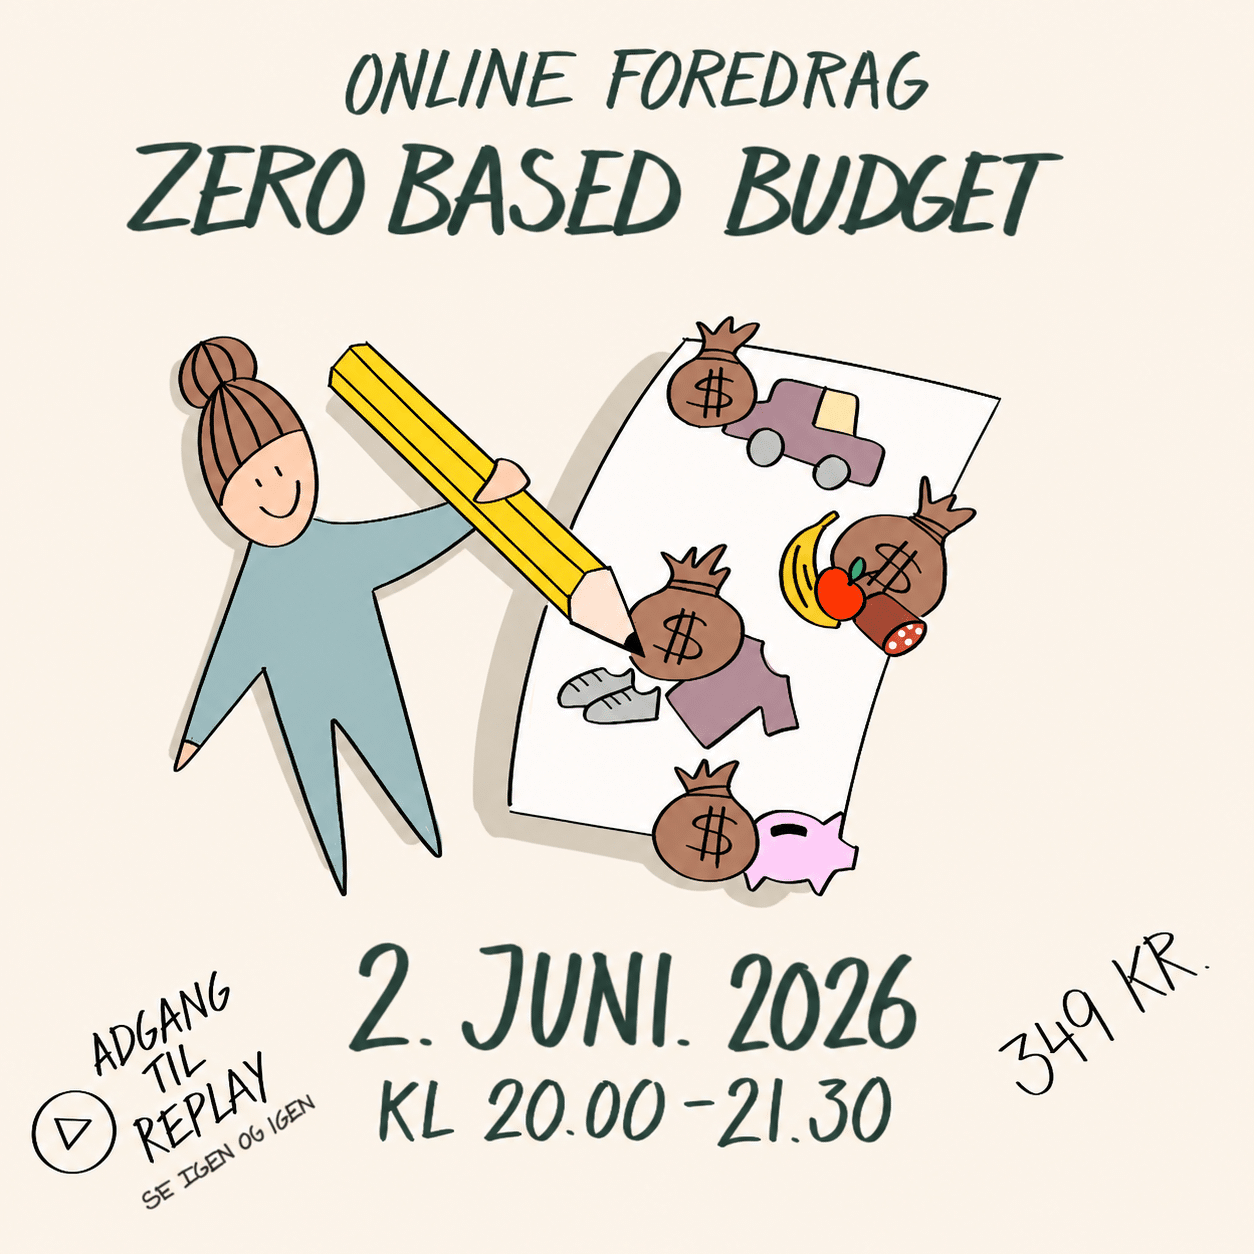
Du får bl.a. undervisning i min Zero Based Budgeting-metode og investering, 12 konkrete værktøjer og skabeloner, challenges, 3 lives og mig med hele vejen.
Det koster 997 kr., og det er ved at være sidste udkald, hvis du skal med 💛
Skriv MIKRO i kommentarfeltet, så sender jeg dig linket 😙
...
Efter dagens nyhed om, at uvedkommende har haft adgang til 8,8 millioner CPR-numre, er der én funktion, som rigtig mange måske ikke kender:
Du kan oprette en kreditadvarsel på dit CPR-nummer. En kreditadvarsel er en markering i CPR, som fortæller virksomheder, at de skal være ekstra opmærksomme, hvis nogen forsøger at optage lån eller få kredit i dit navn. Det betyder, at virksomheden kan foretage en ekstra grundig identitetskontrol, før de godkender et lån eller en kredit.
Hvis der er mistanke om, at personen bag ansøgningen ikke er den, vedkommende udgiver sig for at være, kan virksomheden vælge at give afslag.
Sådan gør du:
Du kan selv oprette en kreditadvarsel via selvbetjeningen på borger.dk. Du logger ind med MitID og så tager det 30 sekunder.
Du skal være fyldt 15 år, og markeringen bliver registreret i CPR med det samme. Der kan dog gå nogle dage, før den slår igennem i virksomhedernes systemer.
Har du ikke mulighed for at bruge selvbetjeningen, kan du få hjælp i Borgerservice.
Men vigtigt: En kreditadvarsel er ikke en garanti mod identitetsmisbrug.
Det er frivilligt, om virksomheder benytter oplysninger om kreditadvarsler fra CPR. Derfor betyder markeringen heller ikke, at det bliver umuligt at optage lån eller kredit i dit navn.
Men den kan være et ekstra lag beskyttelse 🔒
Kreditadvarslen er oprindeligt fx relevant, hvis du har mistet dit pas eller kørekort, er bekymret for identitetsmisbrug eller allerede har været udsat for det.
Og efter dagens nyhed er det i hvert fald en funktion, der er værd at kende til.
Hjælp dine børn over 15 år og dine ældre familiemedlemmer med at oprette en kreditadvarsel.
Og gem opslaget og del det gerne, så flere kender muligheden. 🙏
...
Man får tit at vide: “Du skal bare investere dine penge.” Okay. Fint nok 😂 Men så åbner man sin bank eller Nordnet og møder ord som aktiedepot, aktiesparekonto, månedsopsparing, fonde, ETF’er, skat og gebyrer. Og pludselig er “bare investér” ikke helt så simpelt længere.
Så lad os starte med tre af de ord, mange blander sammen:
Aktiedepot, aktiesparekonto og månedsopsparing.
Et aktiedepot og en aktiesparekonto handler om, HVOR du investerer.
En månedsopsparing handler derimod om, HVORDAN du kan investere løbende. Det er altså ikke en særlig kontotype, men en service, hvor du fx vælger et beløb og en fond, som der automatisk investeres i løbende.
Og når dét begynder at give mening, kommer næste spørgsmål: Hvad skal jeg så investere I? 😅
Aktier? Fonde? ETF’er? Hvordan spreder jeg min risiko?
Hvad koster det? Og hvornår giver det måske slet ikke mening at investere pengene?
Det er præcis den slags, vi tager helt fra bunden i mit 10-ugers Mikroopsparingsforløb 💰
Du behøver ikke vide noget om investering på forhånd. Målet er ikke, at du efter 10 uger skal vide ALT. Målet er, at du forstår dine muligheder, ved hvad du skal kigge efter og føler dig klædt på til selv at træffe dine økonomiske valg.
Vi starter 8. oktober, og introprisen er 997 kr.
Skriv MIKRO i kommentarfeltet, så sender jeg dig linket så du kan komme med 💰💪
...
Reklame @andelenergi Elprisen er på det højeste niveau siden energikrisen i 2022, og her 1 oktober skiftede netselskaberne også til de højre vintertariffer. Om vinteren bruger mange af os - helt naturligt - mere strøm. Når vores forbrug stiger, følger tarifferne med - og det bliver dyrere for os at bruge strøm. Men for alle os med en varibel elaftale, giver det rigtig god mening at holde øje med elprisen. Hvis du sætter dig lidt ind i, hvornår det er billigst at bruge strømmen, så kan du hente nogle nemme besparelser. Flyt dit forbrug til de billige timer - så er du allerede i gang med at spare.
Vidste du, at elprisen ændrer sig hele døgnet? Fra 1. oktober til 31. marts er vintertarifferne i spil - og her kan Strømudsigten hjælpe dig med at spare penge ⚡️💸
Du kan bruge Strømudsigten til at planlægge fx opladning af elbilen, vaskemaskinen og opvaskeren i de billige timer - og det kan faktisk gøre en mærkbar forskel på din elregning. Måske har du også lyst til at lave en lille spare-challenge? 💰Skriv i kommentarfeltet, hvad du gerne vil spare sammen til! 🌍✈️
#andelenergi #strømudsigten
...
SÅ SKETE DET 🥹
Vi er nu nået lidt over halvvejs i vores mål om at spare 150.000 kr. op til vores drømmerejse!
Vi har sparet i alt 76.786 kr. op og endda hurtigere, end vi først havde regnet med! 11 måneder tog det, så måske vi er helt i mål til efteråret næste år 😍
Så ja, mikroopsparingsmetoden batter virkelig!
Er du nysgerrig på metoden og har din egen drøm du vil have et spark i r.. til at komme i gang med at spare op til, så er det altså ved at være sidste chance snart at tilmelde dig mit mikroopsparings-forløb 💰
Vi starter allerede torsdag d. 8. oktober, så hvis du skal være en del af holdet eller vil høre mere om forløbet, så skriv ‘ja tak’ herunder, så sender jeg mere information 🔥
...
